Le spot dit où en est le marché. Les prix d’options disent ce qu’il paie pour s’assurer : contre quoi, de quel côté, et jusqu’à quand. Quatre chiffres en disent l’essentiel.
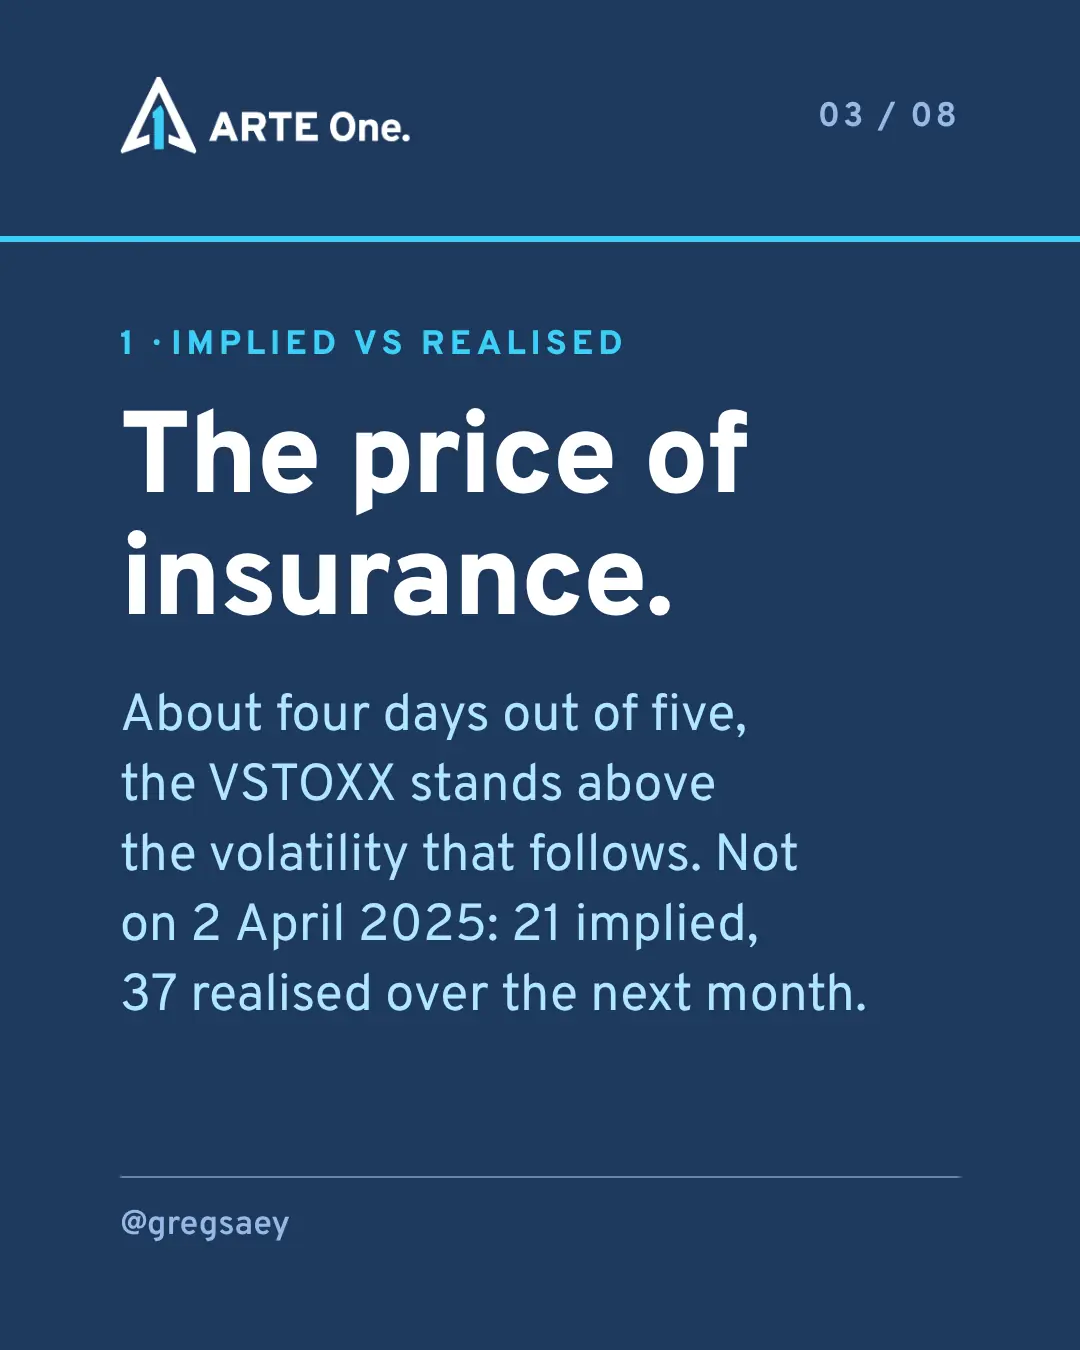
1. Implicite contre réalisée : le prix de l’assurance
La volatilité implicite est ce que le marché facture aujourd’hui pour une protection sur le mois qui vient. La volatilité réalisée, c’est ce qui se passe vraiment. Environ quatre jours sur cinq, le VSTOXX se situe au-dessus de la volatilité qui suit : l’assurance coûte en général plus cher que les dégâts qu’elle couvre.
Pas le 2 avril 2025. Ce jour-là, le VSTOXX était à 21. La volatilité réalisée sur le mois suivant est ressortie à 37.
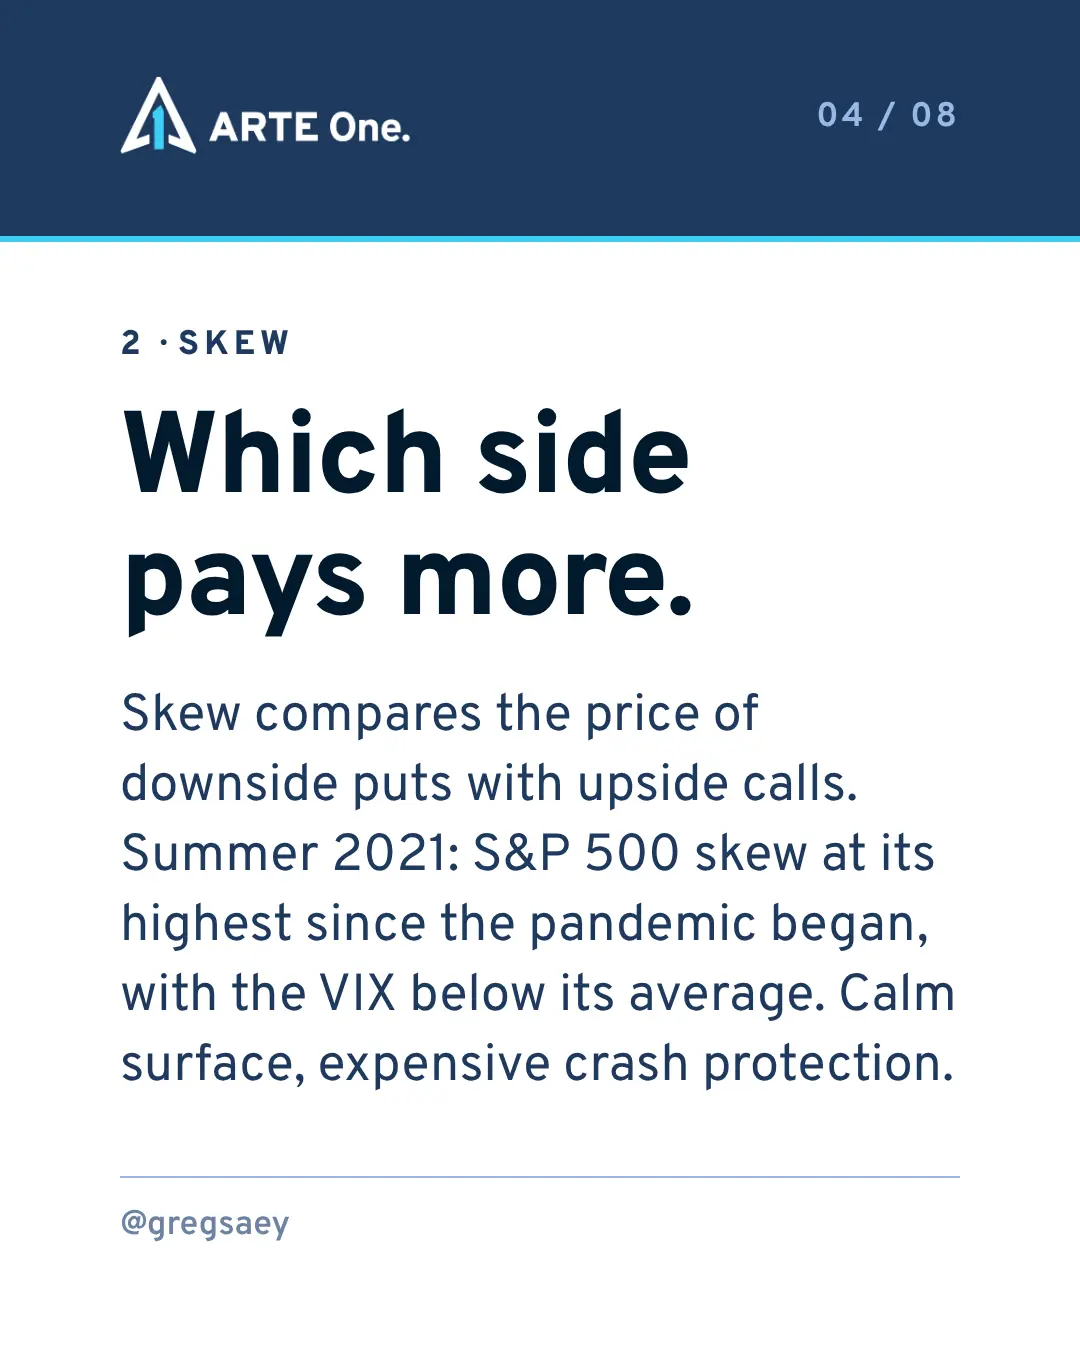
2. Le skew : quel côté paie le plus
Le skew compare le prix des puts en dessous du spot à celui des calls au-dessus. À l’été 2021, le skew du S&P 500 était au plus haut depuis le début de la pandémie, alors que le VIX restait sous sa moyenne. Une surface calme, et une protection contre le krach qui coûtait cher.
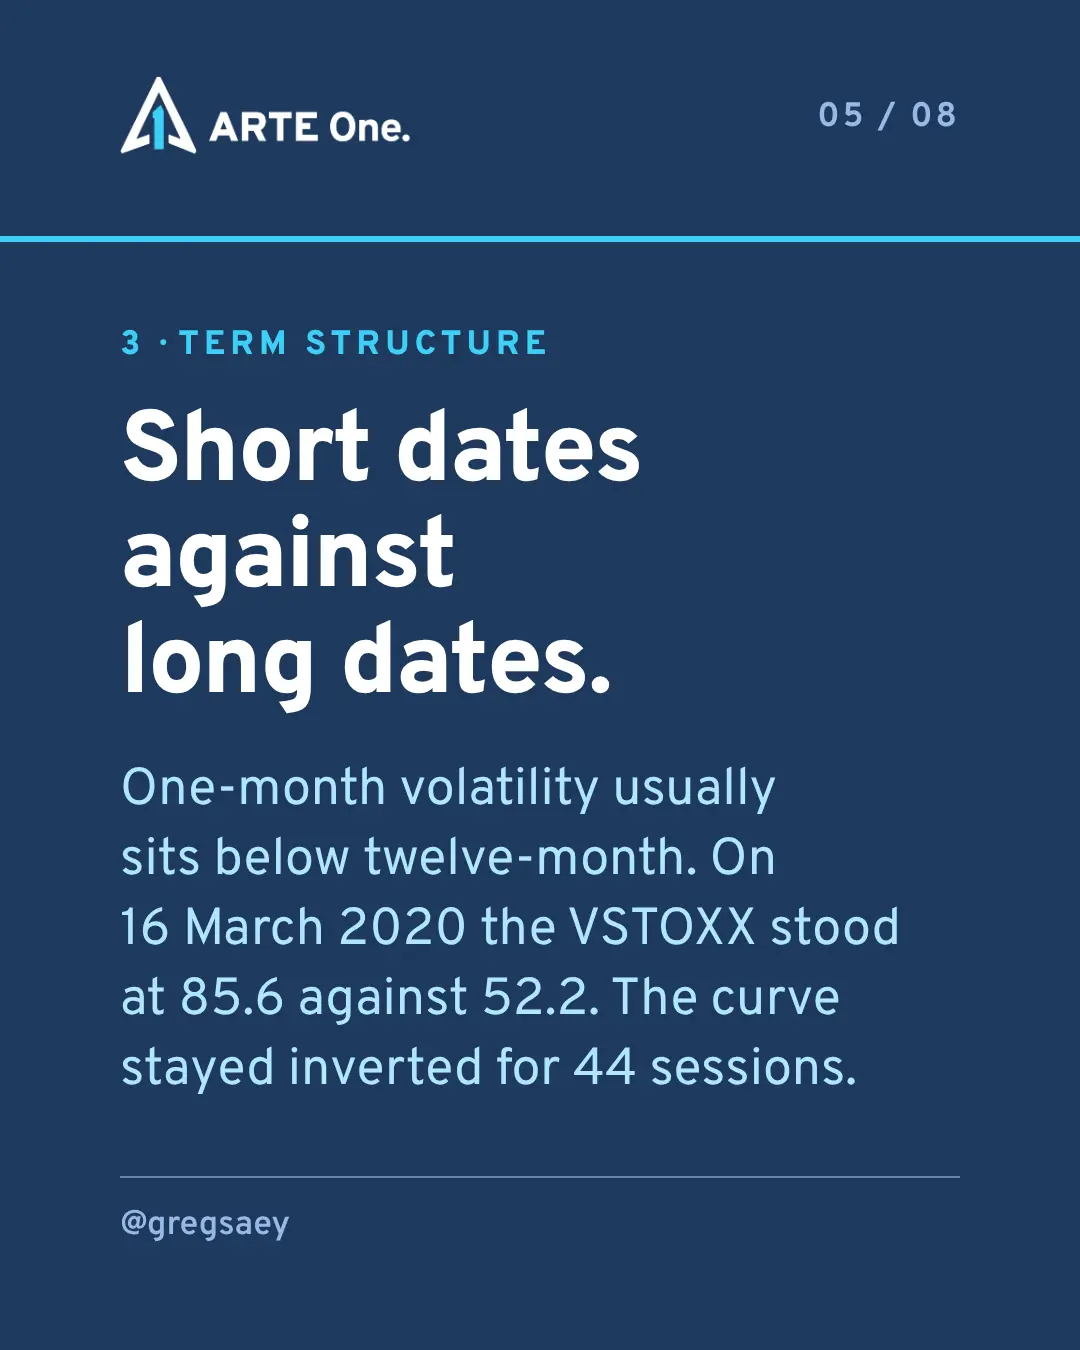
3. La structure par terme : court terme contre long terme
La vol à un mois se situe en général sous la vol à douze mois. Quand le court terme passe au-dessus du long terme, le marché paie pour les prochaines semaines, pas pour l’année qui vient. Le 16 mars 2020, le VSTOXX était à 85,6, contre 52,2 pour la vol à douze mois. La courbe est restée inversée pendant 44 séances.
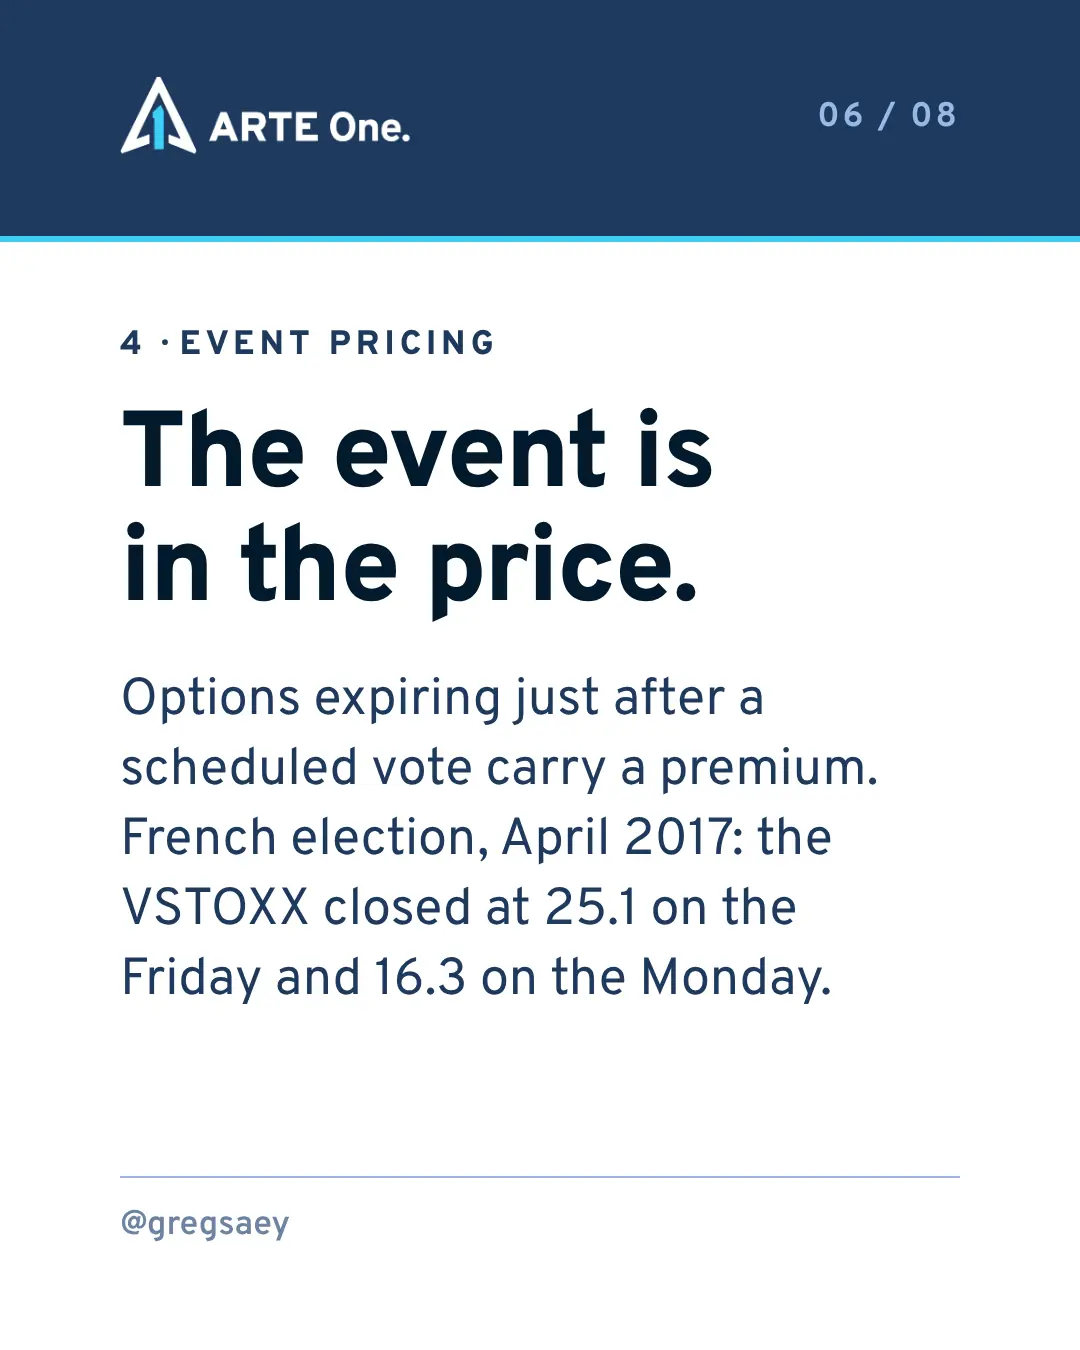
4. Le pricing des événements : l’événement est dans le prix
Les options qui expirent juste après un vote programmé portent une prime. Autour du premier tour de la présidentielle française d’avril 2017, le VSTOXX a clôturé à 25,1 le vendredi précédant le vote et à 16,3 le lundi suivant.
Lus ensemble
Que paie le marché pour s’assurer, de quel côté, et jusqu’à quand ? Je me pose cette question avant de lire la moindre vue macro.
Le post tel que publié sur Instagram
À titre d’information uniquement. Ni une offre ni une sollicitation. Rien sur ce site ne constitue un conseil en investissement ou une recommandation.